Еще пару лет назад российский турист за рубежом решал простую задачу: где найти обменник с приемлемым курсом. Сегодня появилась альтернатива — оплата по QR-коду через приложение российского банка.
Звучит удобно: не нужно искать наличные и объясняться на чужом языке, сумма автоматически переводится в рубли.
Но у этой технологии есть две стороны, и вторая — не всегда приятная.
Где QR-оплата уже работает
Международные QR-платежи для российских туристов начали развиваться с 2023 года. Реализуют технологию крупнейшие российские банки через коммерческие договоренности с зарубежными партнерами. География постоянно расширяется: на октябрь 2026 года оплата доступна более чем в 15 странах.
Таиланд
Самое отлаженное направление. Национальная система принимает платежи более чем в 6 миллионах торговых точек по всей стране — от сетевых магазинов до кафе, аптек и автозаправок.
Оплата проходит через приложения нескольких крупных российских банков: деньги списываются с рублевого счета, а конвертация в баты происходит автоматически. На экране сразу видна сумма в двух валютах.
Важные нюансы. Наценка к биржевому курсу составляет около 7–8% — это заметно дороже, чем при оплате иностранной виртуальной картой. Система работает только с торговыми QR-кодами продавцов. После нескольких покупок подряд система безопасности банка может временно заблокировать платежи — стоит заранее предупредить банк о поездке.
Китай
Здесь QR-коды — основной способ расчетов. На них приходится около 80% офлайн-платежей, а наличные принимают всё реже.
Для российских туристов доступно два пути.
Первый — оплата через приложение российского банка в точках, где работают WeChat Pay и Alipay. Списание происходит в рублях с конвертацией в юани.
Второй — туристическое приложение, запущенное в конце декабря 2025 года. Это упрощенная версия платежной системы UnionPay для иностранцев. Приложение позволяет привязать карту и оплачивать покупки напрямую — без промежуточного кошелька и без комиссии сервиса. Конвертация идет по курсу банка, выпустившего карту. Можно оплачивать проезд на метро и в автобусах.
Ограничения. Через приложение нельзя платить за такси, доставку еды и онлайн-площадки — для них по-прежнему нужны полноценные классические сервисы. Если вы пользуетесь Alipay или WeChat Pay с иностранной картой, помните: оба сервиса берут сбор 3% с платежей свыше 200 юаней.
Вьетнам
QR-оплата активно развивается в туристических районах, крупных городах, сетевых магазинах и торговых центрах. Местная система, запущенная Национальной платежной корпорацией Вьетнама, работает по международному стандарту: коды распознаются банковскими приложениями из разных стран. Российские банки подключились к системе с ноября 2025 года, и с тех пор направление стало одним из лидеров по числу транзакций среди стран Азии.
Нюансы. Не все QR-коды системы распознаются российскими приложениями: платеж проходит только в точках, интегрированных с партнерами. Вьетнамские продавцы в небольших частных кафе часто показывают распечатанный личный QR-код владельца счета — оплатить по такому коду через российское приложение, скорее всего, не получится. Конвертация рублей в донги идет по внутреннему курсу банка, который хуже рыночного, хотя разница обычно небольшая — около 1–2%.
Турция
С весны 2026 года в туристических зонах Турции заработала оплата через Систему быстрых платежей. К сети подключены более 800 точек на курортах Антальи, свыше 240 — в Стамбуле, около 80 — на Эгейском побережье. Точки также появились в Каппадокии, Мерсине, Адане и в аэропорту Анкары.
Механика стандартна: продавец формирует QR-код на терминале, турист сканирует его в приложении российского банка, видит сумму в рублях и подтверждает платеж. Деньги списываются в рублях, а магазин получает лиры. Система работает в кафе, аптеках, магазинах, при оплате экскурсий и трансферов.
Ограничения. QR-код на терминале действует только 40 секунд — если он исчезнет, платеж не пройдет. Охват составляет примерно 6–7% торговых точек, и это в основном туристические районы. В транспорте, на рынках, в большинстве отелей и в банкоматах такой код не работает. На практике функционал нестабилен: приложения зависают, платежи не проходят с первого раза.
Египет
Самое «молодое» направление. QR-платежи через российские банки начали внедрять в апреле 2026 года, пока только в отдельных торговых точках, ориентированных на туристов. Платеж проходит в рублях с последующей конвертацией в египетские фунты. Комиссия не взимается, но установлен лимит — не более 25 000 рублей за одну операцию и до 350 000 рублей в сутки.
Страны СНГ и ближнего зарубежья
В Кыргызстане, Таджикистане, Узбекистане и Беларуси процесс практически не отличается от оплаты внутри России. Доступны также Армения и Азербайджан. Список доступных стран зависит от конкретного банка и постоянно меняется.
В Казахстане ситуация иная: местная система не подключена к российским приложениям, поэтому оплата по QR из банковских приложений российских банков там как рабочий способ не представлена. В июле 2026 года в Казахстане запустили единый национальный код, но система рассчитана на клиентов казахстанских банков.
Новые направления
В 2026 году география продолжает расширяться. Летом к списку добавились Аргентина, Бразилия, Индонезия. Перечень доступных стран у разных банков не совпадает, поэтому перед поездкой актуальную информацию стоит уточнять в приложении.
Когда QR-оплата действительно выручает
Первая и главная ситуация — когда под рукой нет наличных, а терминал не принимает иностранную карту. QR-код становится страховкой: можно расплатиться в кафе, купить билет на транспорт или оплатить мелкую покупку в магазине.
Второй сценарий — страны, где QR-оплата стала основной. В Китае без нее буквально неудобно: наличные принимают неохотно, а иностранные карты работают далеко не везде. То же происходит во Вьетнаме, где местная система охватывает всё больше точек.
Третий случай — экстренная необходимость. Если наличные закончились, а обменник закрыт или предлагает высокий курс, QR-платеж может стать единственным способом заплатить за такси или лекарства.
Когда лучше не рисковать
QR-оплата за границей — это не только удобство, но и дополнительные расходы, а иногда и прямые риски. Так:
- Курс рискует оказаться невыгодным. Наценка при оплате кодом за границей достигает от 7-8% до 14-15%. Порой потери при таком выборе оплат легко могут сравняться с суммой за ночь в хорошем отеле или ужин в приличном ресторане.
- Охват точек ограничен. Для оплаты отелей, аренды автомобилей и крупных покупок во многих странах этот способ не подходит. Рассчитывать на QR как на основной инструмент нельзя: в большинстве мест придется искать наличные или другую карту.
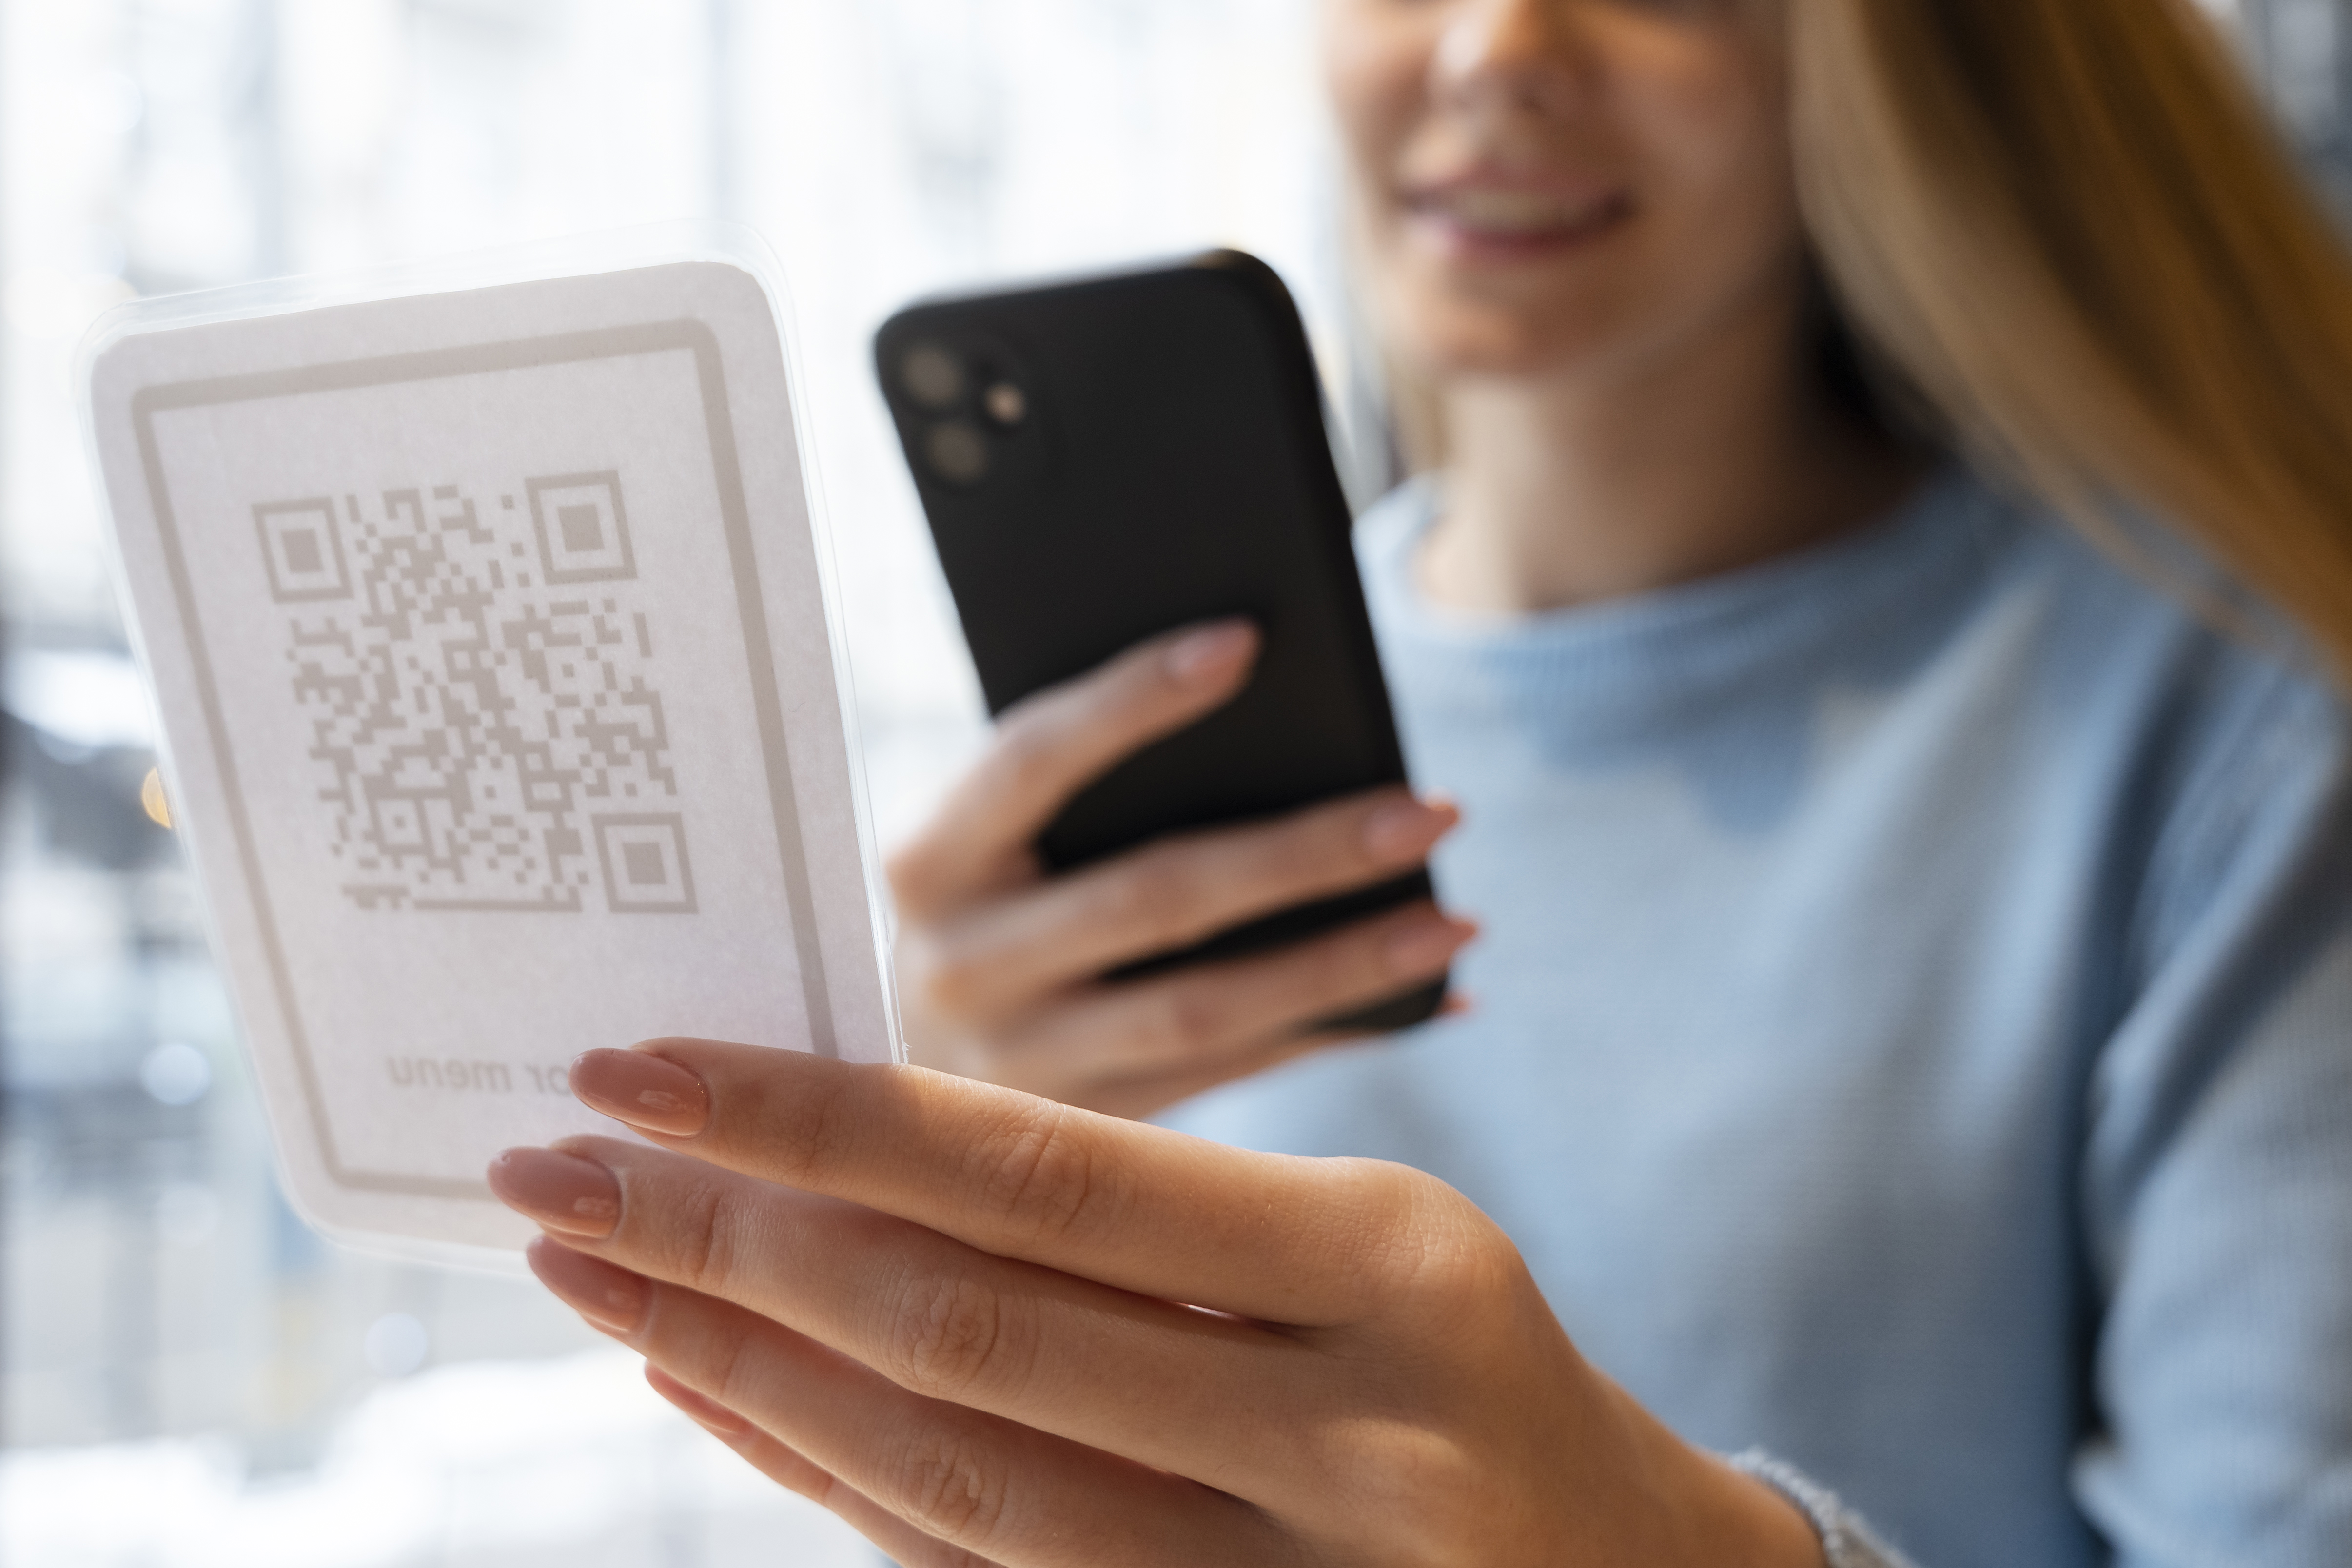
- Риск мошенничества с подменой кодов. Самая опасная сторона технологии. Злоумышленники наклеивают поддельные коды поверх настоящих — в ресторанах, на парковочных автоматах, в аэропортах. Человек сканирует код, думая, что смотрит меню или оплачивает парковку, а попадает на поддельный сайт, где его просят ввести данные карты. Признаки подделки просты: наклейка поверх другого кода, приподнятые края, неровное размещение, несоответствие цветов. Но в спешке — а туристы почти всегда спешат — их легко не заметить.
Главное — трезво оценивать, где QR-оплата экономит время, а где создает лишние расходы и риски. В абсолютном большинстве случаев за границей вам пригодится карта зарубежного банка: это наиболее надежный способ оплат, который не подведет даже в самый ответственный момент.
Заказать и оформить платежную карту зарубежного банка легко и удобно с помощью нашего специального сервиса МногоКарт. Просто оставьте заявку, и ваше путешествие станет по-настоящему комфортным!